

Retrouvez dans cette section des fiches pratiques, visuelles et synthétiques consacrées au droit fiscal et au droit du patrimoine. Elles présentent de façon claire les principales règles, démarches et points de vigilance sur des sujets fiscaux et patrimoniaux.
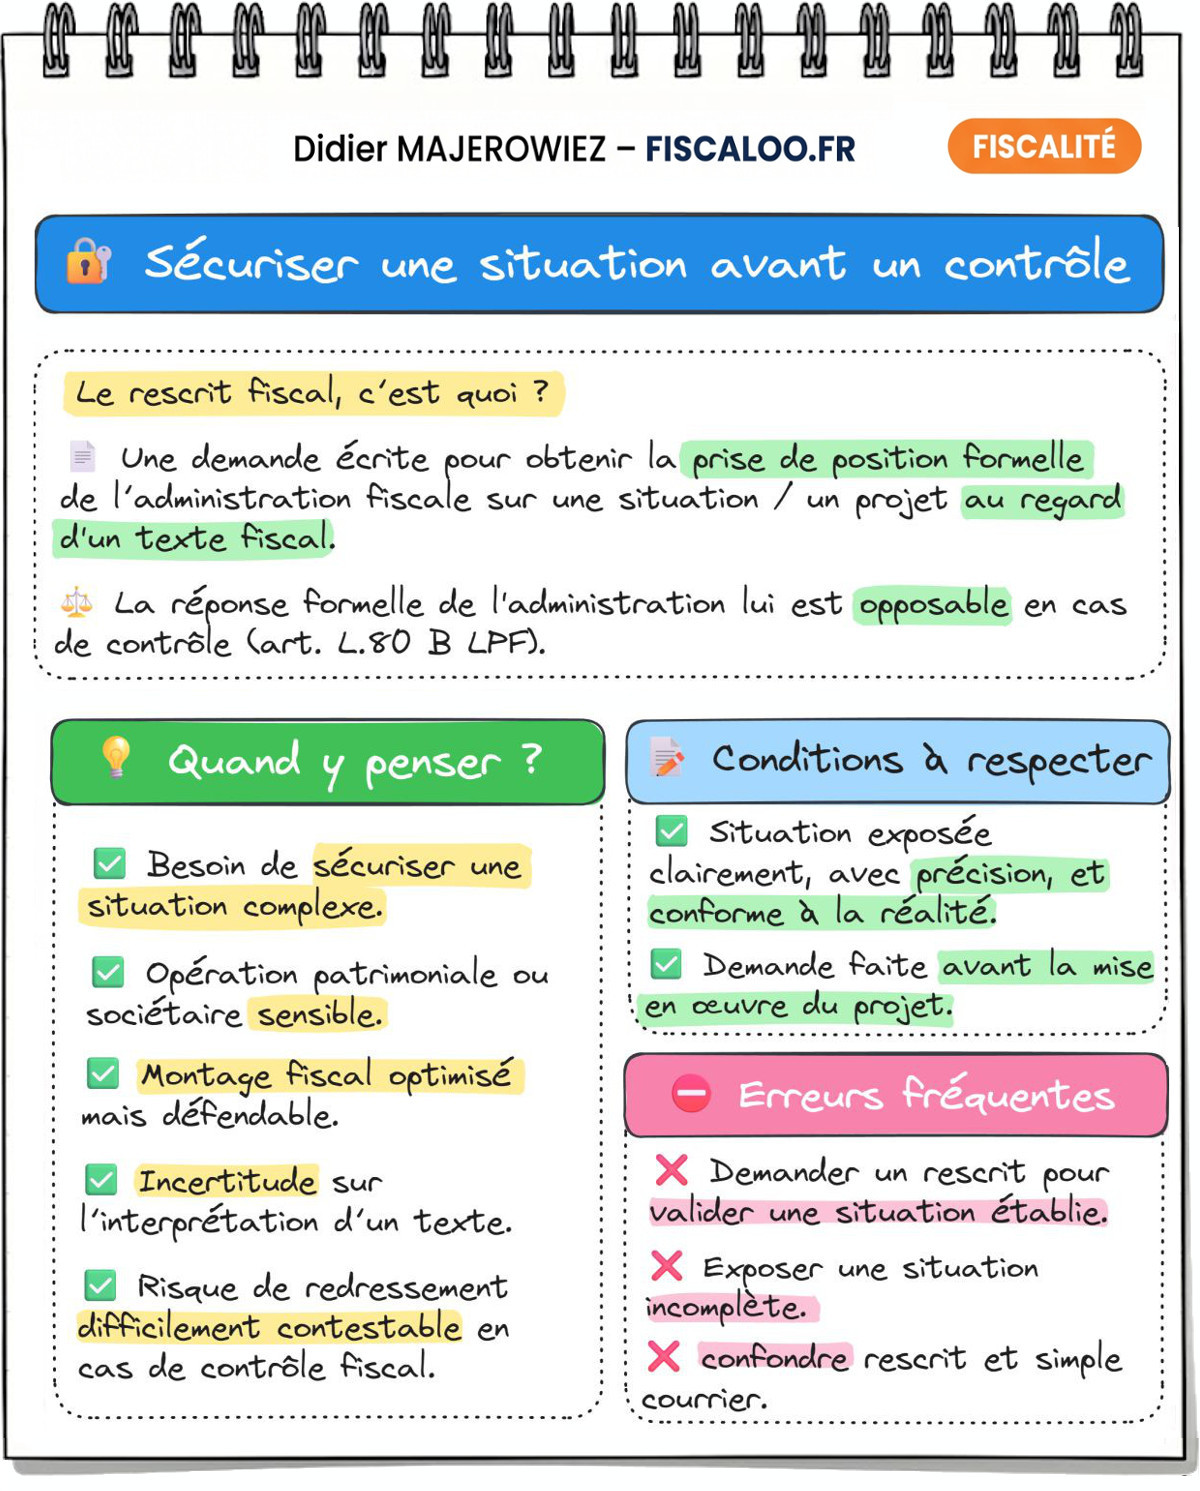
Le rescrit fiscal permet d’interroger l’administration en amont afin de connaître sa position sur l’application d’une règle fiscale à une situation précise.
Lorsqu’une prise de position formelle est obtenue et que la situation réelle correspond exactement à celle qui a été présentée, le contribuable peut, sous certaines conditions, s’en prévaloir lors d’un contrôle ultérieur.
⚠️ Toutes les demandes adressées au fisc ne constituent toutefois pas un rescrit.
La demande doit être individualisée, précise, complète et sincère, et intervenir suffisamment tôt au regard de l’opération ou de l’obligation déclarative concernée.
Le silence de l’administration n’a pas non plus toujours la même portée : dans le rescrit général, il ne vaut en principe pas acceptation, alors que certains rescrits spéciaux prévoient un mécanisme d’accord tacite.
L’intérêt du rescrit est donc moins de « poser une question au fisc » que d’obtenir, lorsque le dispositif s’y prête, une véritable sécurité juridique.
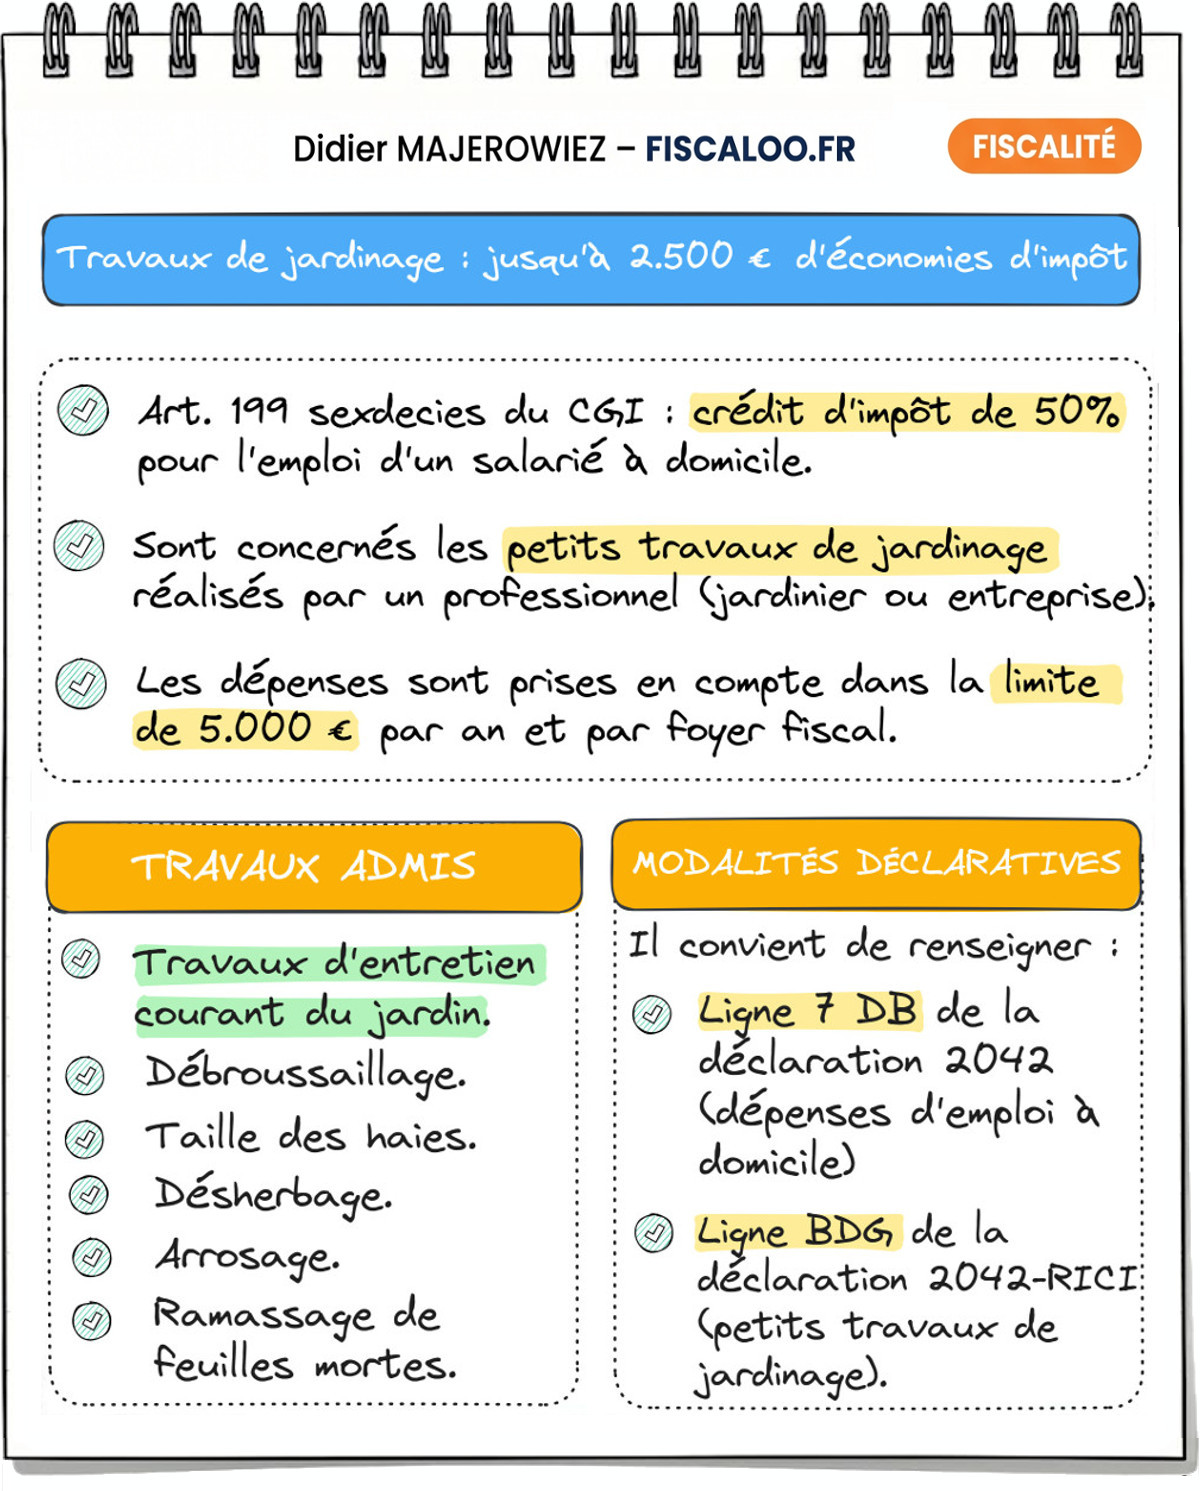
Certains petits travaux de jardinage réalisés au domicile d’un particulier peuvent ouvrir droit au crédit d’impôt pour l’emploi d’un salarié à domicile.
L’avantage fiscal correspond à 50 % des dépenses effectivement supportées.
Les dépenses de jardinage sont toutefois retenues dans la limite spécifique de 5.000 € par an et par foyer fiscal, soit un crédit d’impôt maximal de 2.500 €.
Sont notamment concernés les travaux d’entretien courant : taille de haies ou d’arbustes, débroussaillage, désherbage ou ramassage de feuilles.
Ils peuvent être réalisés par un salarié employé directement ou par l’intermédiaire d’un organisme de services à la personne.
✅ Comme il s’agit d’un crédit d’impôt et non d’une simple réduction, l’excédent peut être remboursé lorsque le contribuable n’est pas imposable.
⚠️ Les justificatifs des dépenses doivent être conservés pour pouvoir les présenter en cas de contrôle de l’administration.
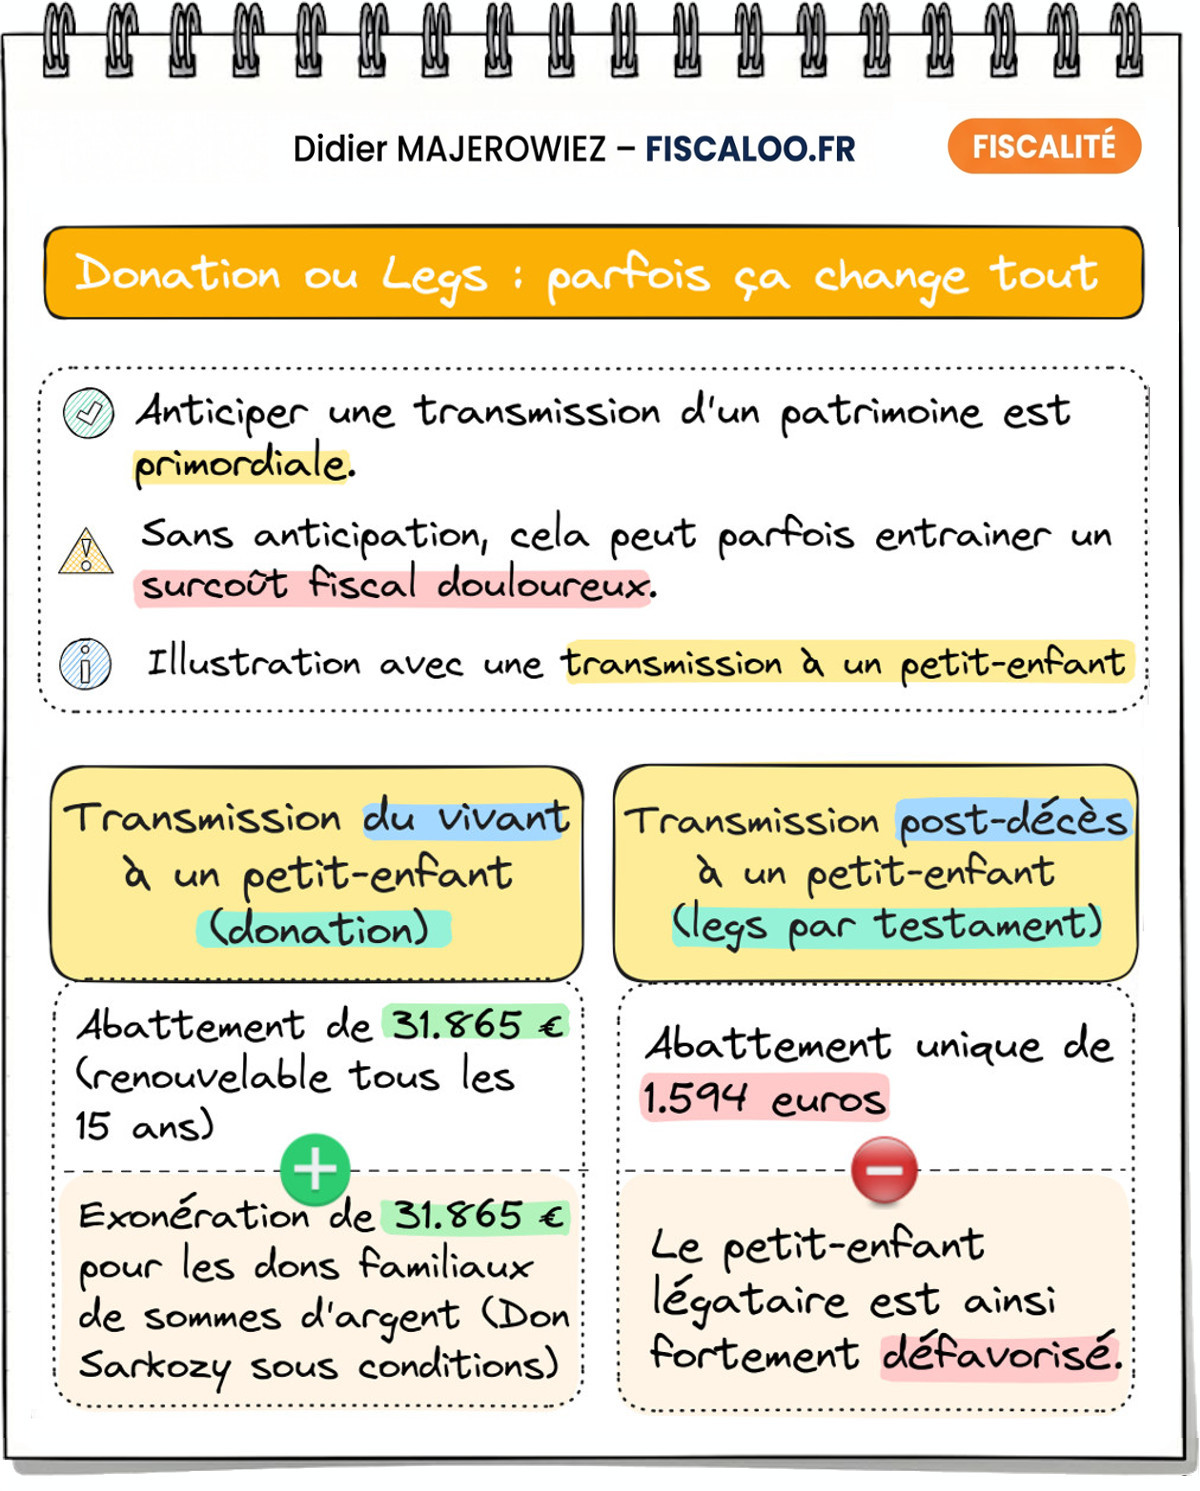
Pour transmettre un patrimoine à un petit-enfant, le moment choisi peut avoir une incidence fiscale considérable.
En cas de donation, chaque grand-parent bénéficie en principe d’un abattement spécifique de 31.865 € par petit-enfant.
Cet abattement se renouvelle tous les 15 ans.
Lorsqu’il s’agit d’un don familial de somme d’argent, une exonération supplémentaire de 31.865 € peut s’ajouter si les conditions prévues par l’article 790 G du CGI sont réunies, notamment en matière d’âge.
À l’inverse, la transmission par testament à un petit-enfant qui ne vient pas en représentation bénéficie normalement d’un abattement beaucoup plus faible de 1.594 €.
⚠️ Anticiper fiscalement ne dispense pas de tenir compte des règles civiles, en particulier de la réserve héréditaire des enfants.
👉 Découvrir les différentes façons de gratifier un petit-enfant
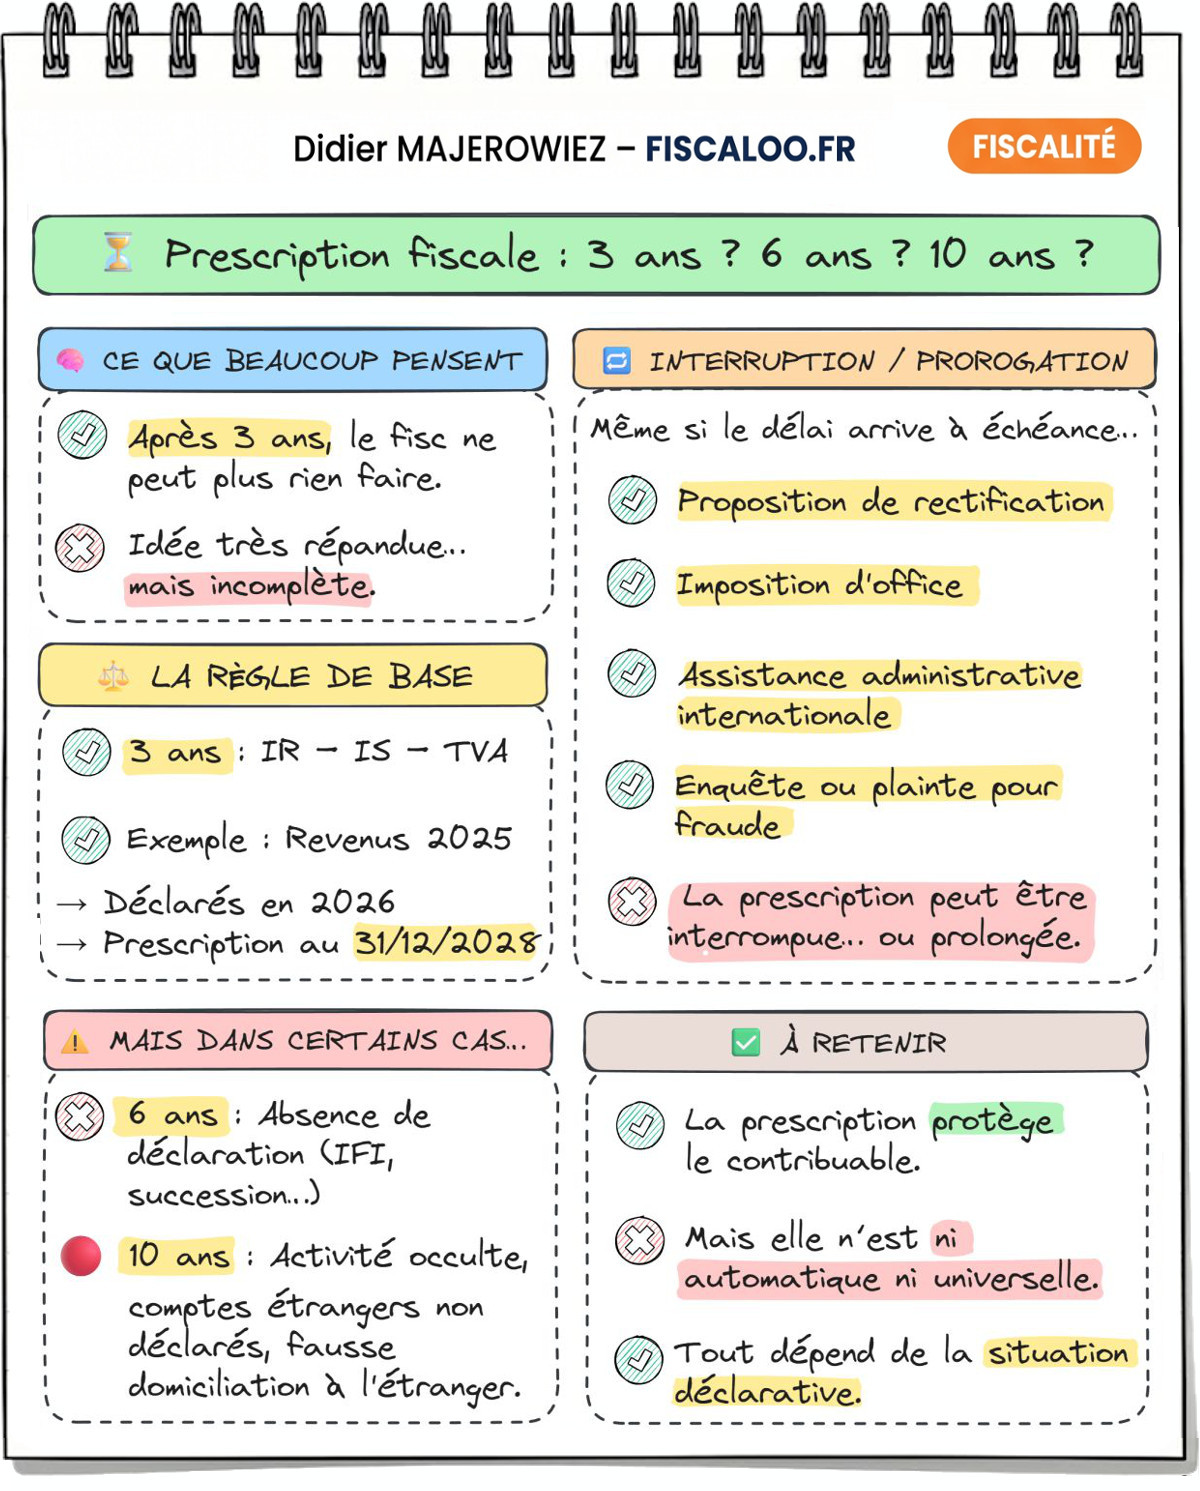
Il n’existe pas un délai unique de prescription applicable à toutes les situations fiscales.
Pour l’impôt sur le revenu ou l’impôt sur les sociétés, le délai de reprise de droit commun expire généralement à la fin de la troisième année suivant celle au titre de laquelle l’imposition est due.
Mais certains dossiers relèvent de délais beaucoup plus longs.
L’absence de déclaration en matière d’IFI ou de droits d’enregistrement peut notamment conduire à un délai de six ans.
Dans d’autres situations, comme une activité occulte, certains comptes étrangers non déclarés ou une fausse domiciliation fiscale à l’étranger, le délai peut atteindre dix ans.
⚠️ Même lorsqu’une échéance approche, certains événements peuvent interrompre ou proroger le délai, notamment la notification d’une proposition de rectification.
Il faut donc toujours déterminer le délai applicable à l’impôt et à la situation concernés avant de considérer une année comme définitivement prescrite.
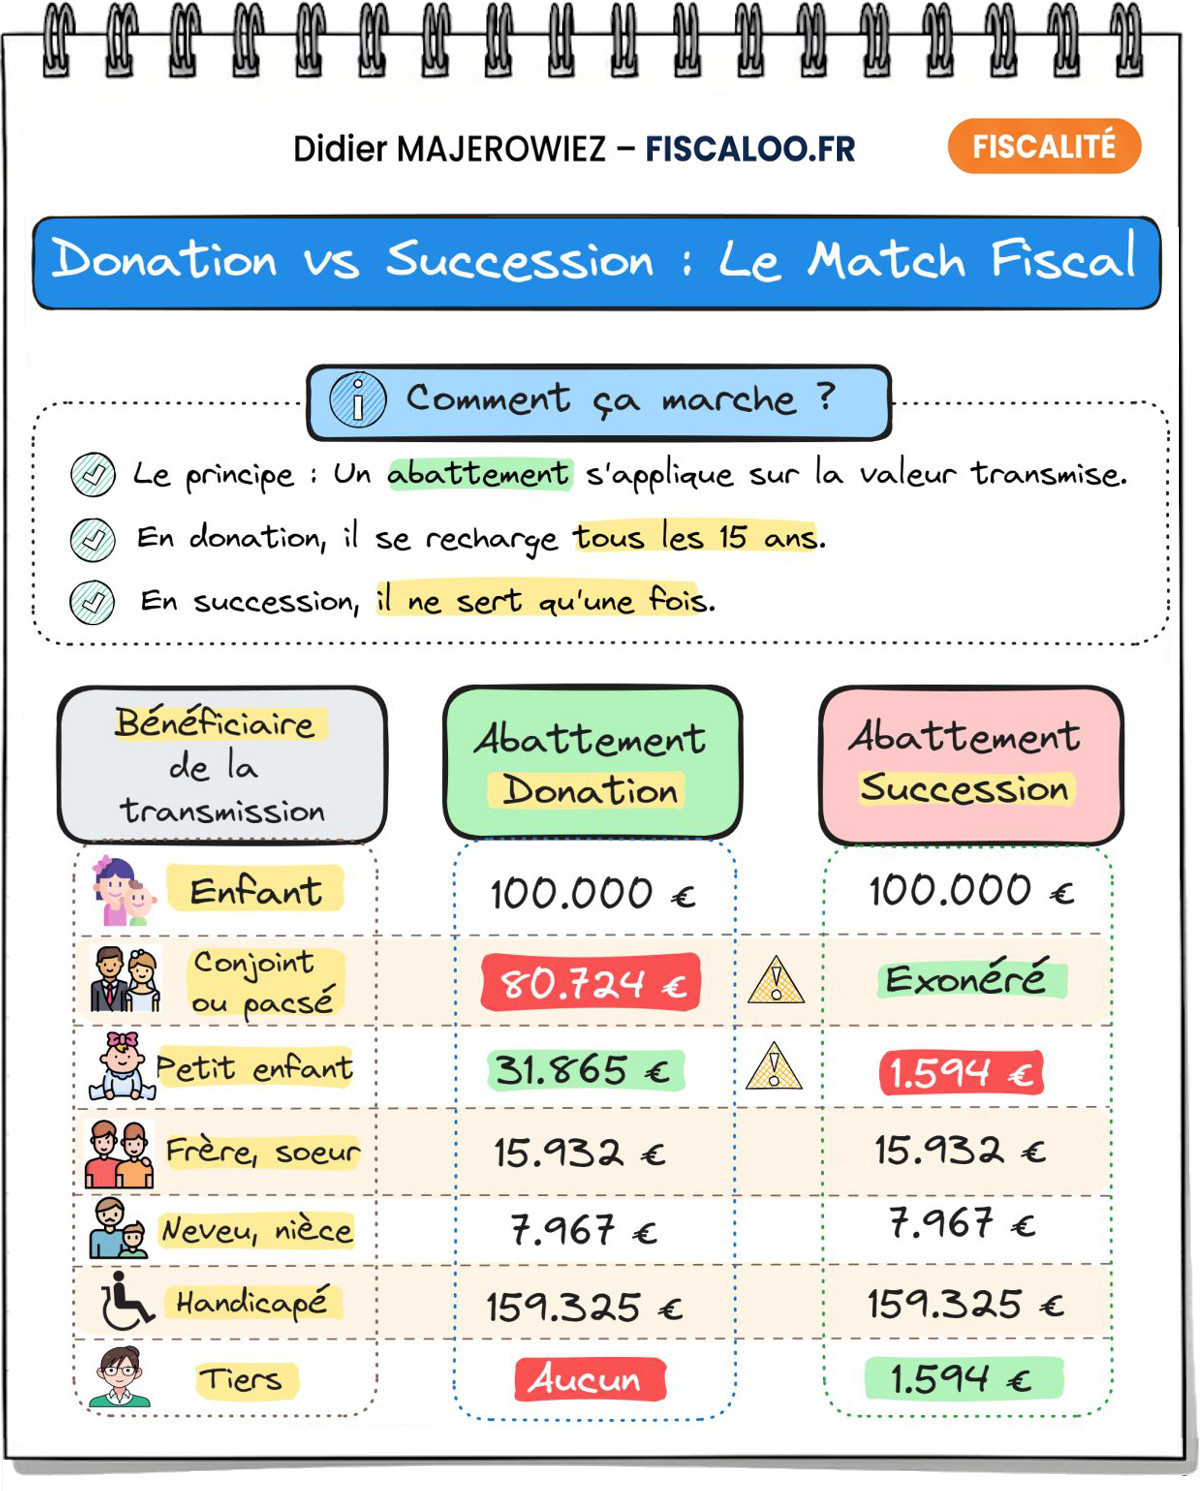
La fiscalité d’une donation dépend notamment du lien de parenté entre le donateur et le bénéficiaire.
Les principaux abattements sont de 100.000 € entre parent et enfant, 80.724 € entre époux ou partenaires pacsés, 31.865 € au profit d’un petit-enfant et 5.310 € au profit d’un arrière-petit-enfant.
Ces abattements personnels se reconstituent en principe tous les 15 ans entre un même donateur et un même bénéficiaire.
Une transmission organisée suffisamment tôt peut donc permettre d’utiliser plusieurs fois certains abattements au cours de la vie.
D’autres dispositifs peuvent parfois se cumuler avec eux, notamment l’exonération des dons familiaux de sommes d’argent ou certains régimes temporaires.
⚠️ Le montant fiscalement exonéré n’est toutefois qu’un aspect de l’opération : les règles civiles de la donation et de la succession doivent également être prises en compte.
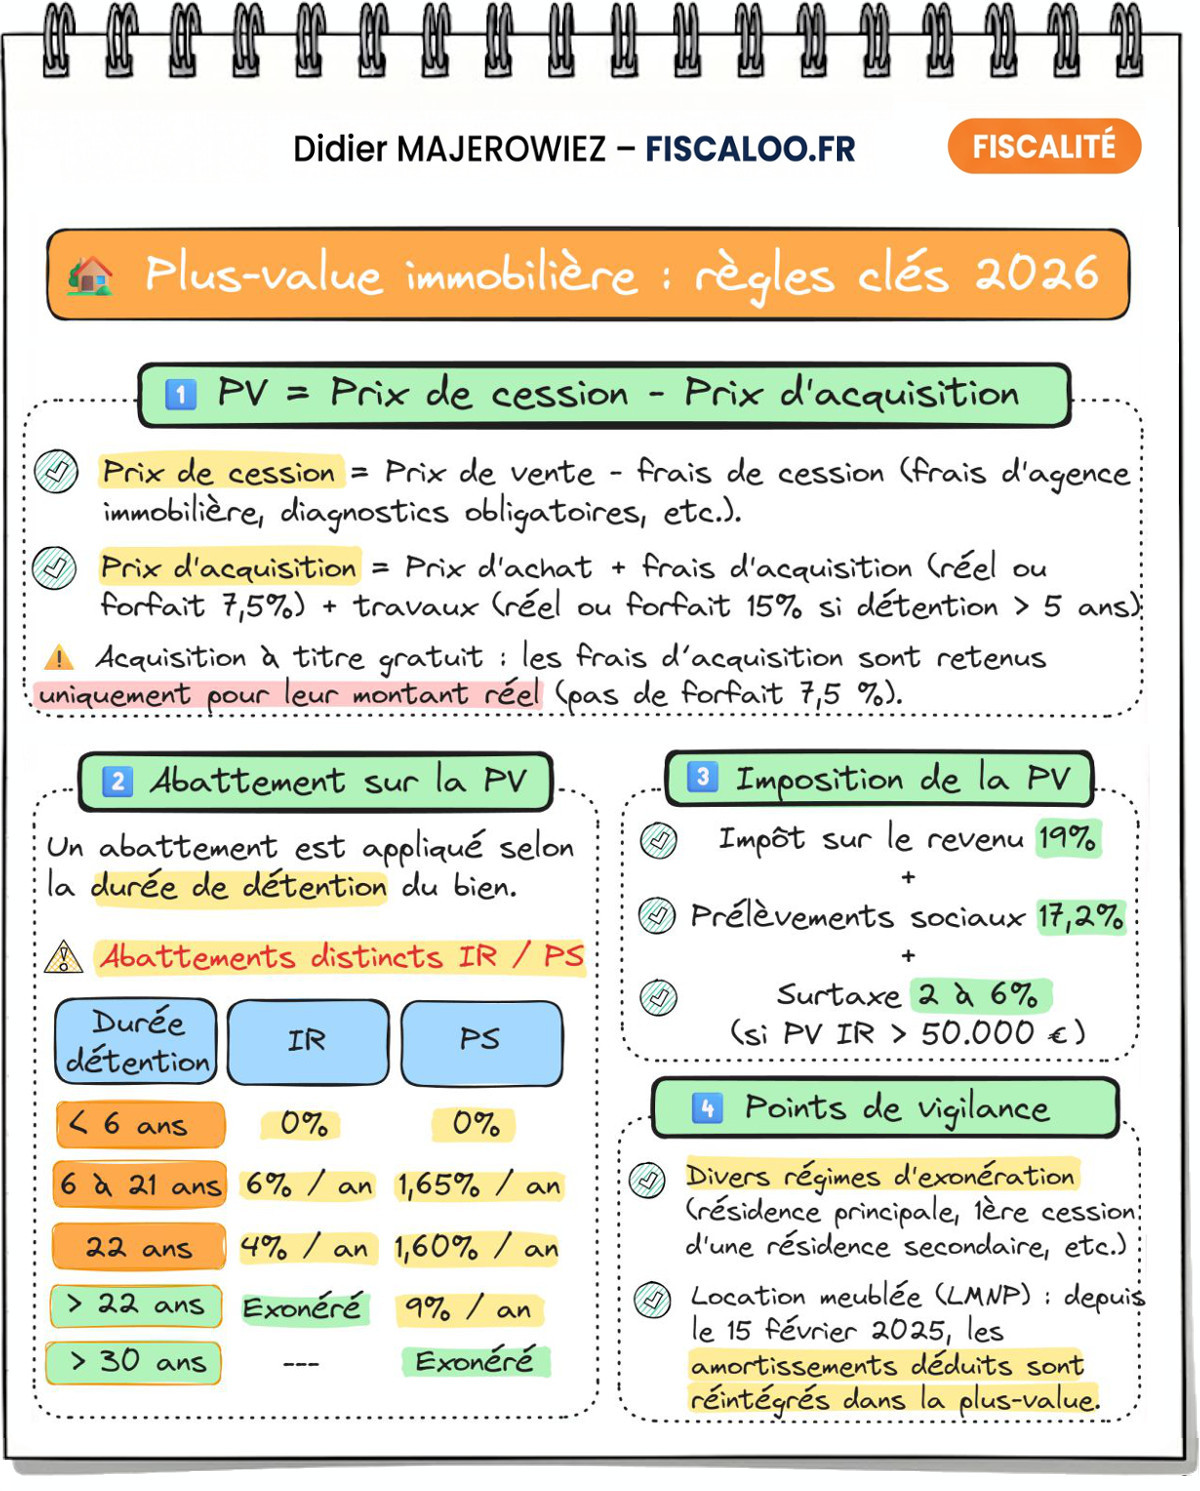
Lorsqu’un particulier vend un bien immobilier avec une plus-value, la base taxable correspond en principe à la différence entre le prix de cession et le prix d’acquisition, éventuellement corrigé de certains frais et travaux.
Après application des éventuels abattements pour durée de détention, la plus-value imposable est soumise à l’impôt sur le revenu au taux de 19 % et aux prélèvements sociaux au taux de 17,2 %, soit 36,2 % au total hors surtaxe.
La durée de détention joue un rôle essentiel : l’exonération d’impôt sur le revenu est totale après 22 ans, tandis qu’il faut attendre 30 ans pour l’exonération complète des prélèvements sociaux.
✅ La cession de la résidence principale bénéficie, lorsqu’elle remplit les conditions légales, d’une exonération spécifique.
⚠️ La détermination du prix d’acquisition, des travaux déductibles et des éventuels forfaits peut sensiblement modifier le montant de la plus-value taxable.
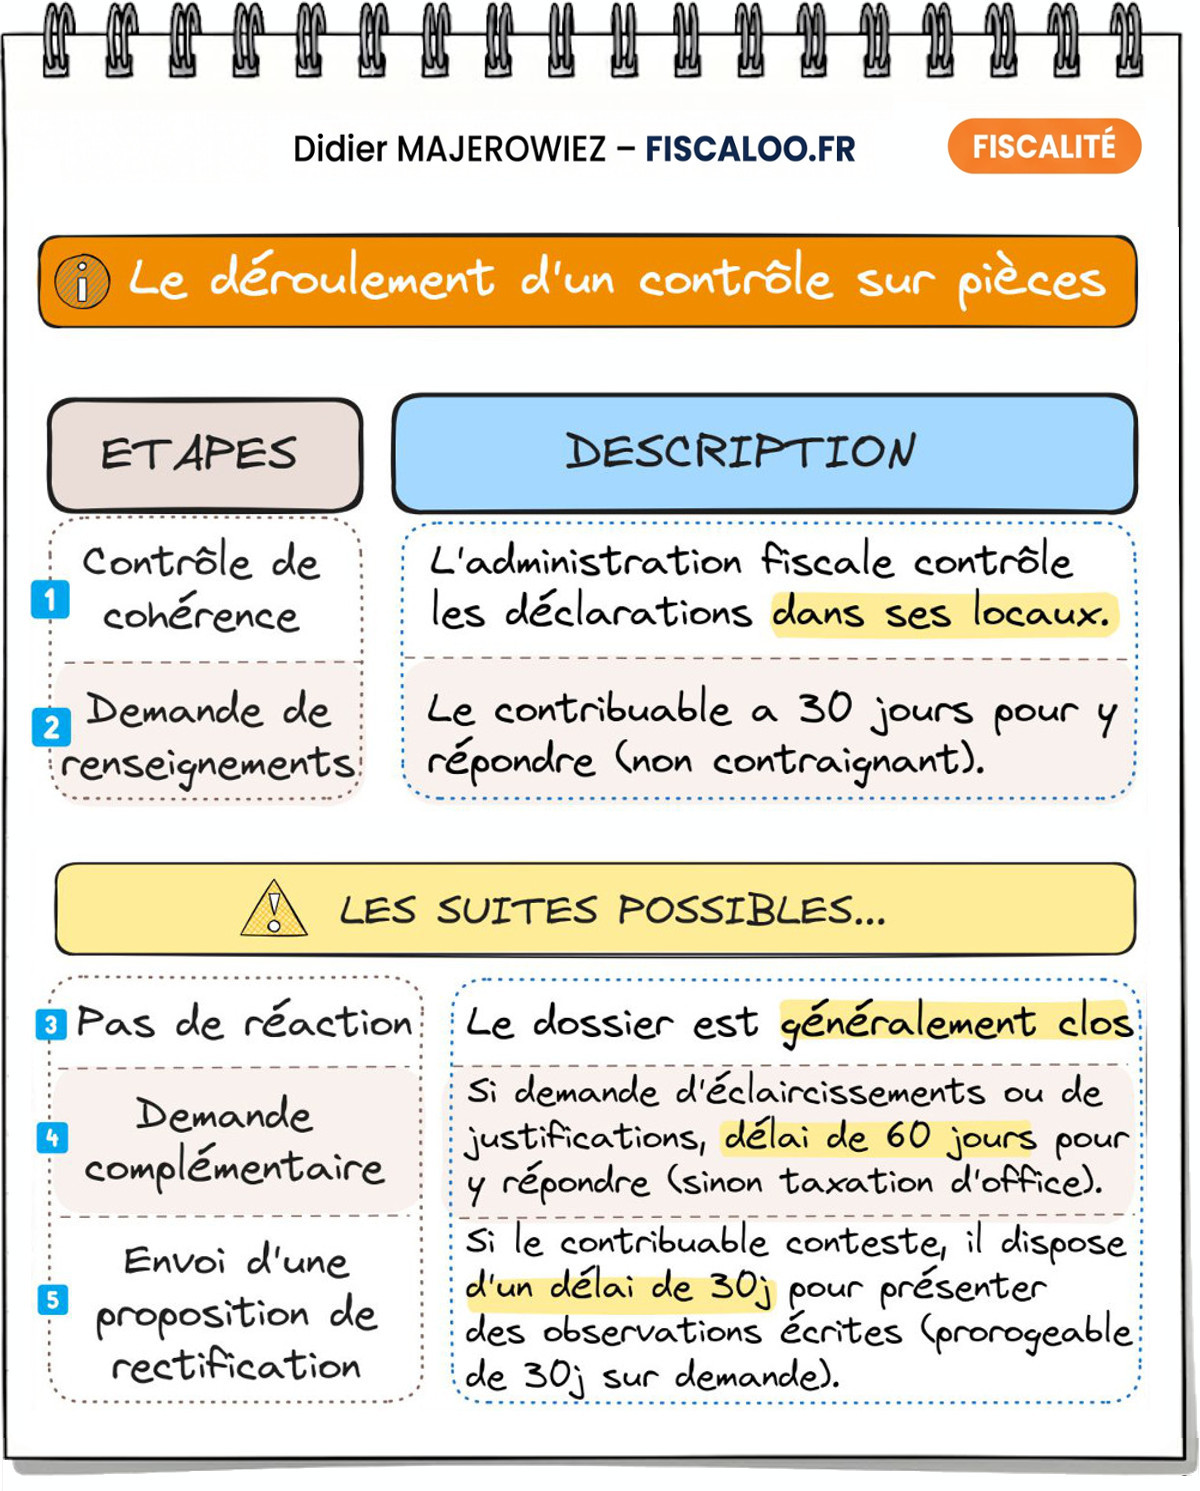
Le contrôle sur pièces est la forme de contrôle fiscal la plus courante pour les particuliers.
Il est réalisé à distance, à partir des déclarations du contribuable et des informations dont dispose déjà l’administration.
Le service peut ainsi rechercher des omissions, incohérences ou erreurs, sans qu’une rencontre avec le contribuable soit nécessaire.
Le contribuable n’est d’ailleurs généralement pas informé de l’ouverture du contrôle.
Si aucun problème n’est relevé, le dossier peut être classé sans notification particulière.
À l’inverse, l’administration peut solliciter des renseignements complémentaires ou, si elle estime disposer d’éléments suffisants, adresser une proposition de rectification.
⚠️ Le contrôle sur pièces doit être distingué de l’examen contradictoire de la situation fiscale personnelle (ESFP), qui constitue une procédure plus approfondie assortie de garanties spécifiques.
👉 Comprendre les différentes formes de contrôle fiscal d’un particulier
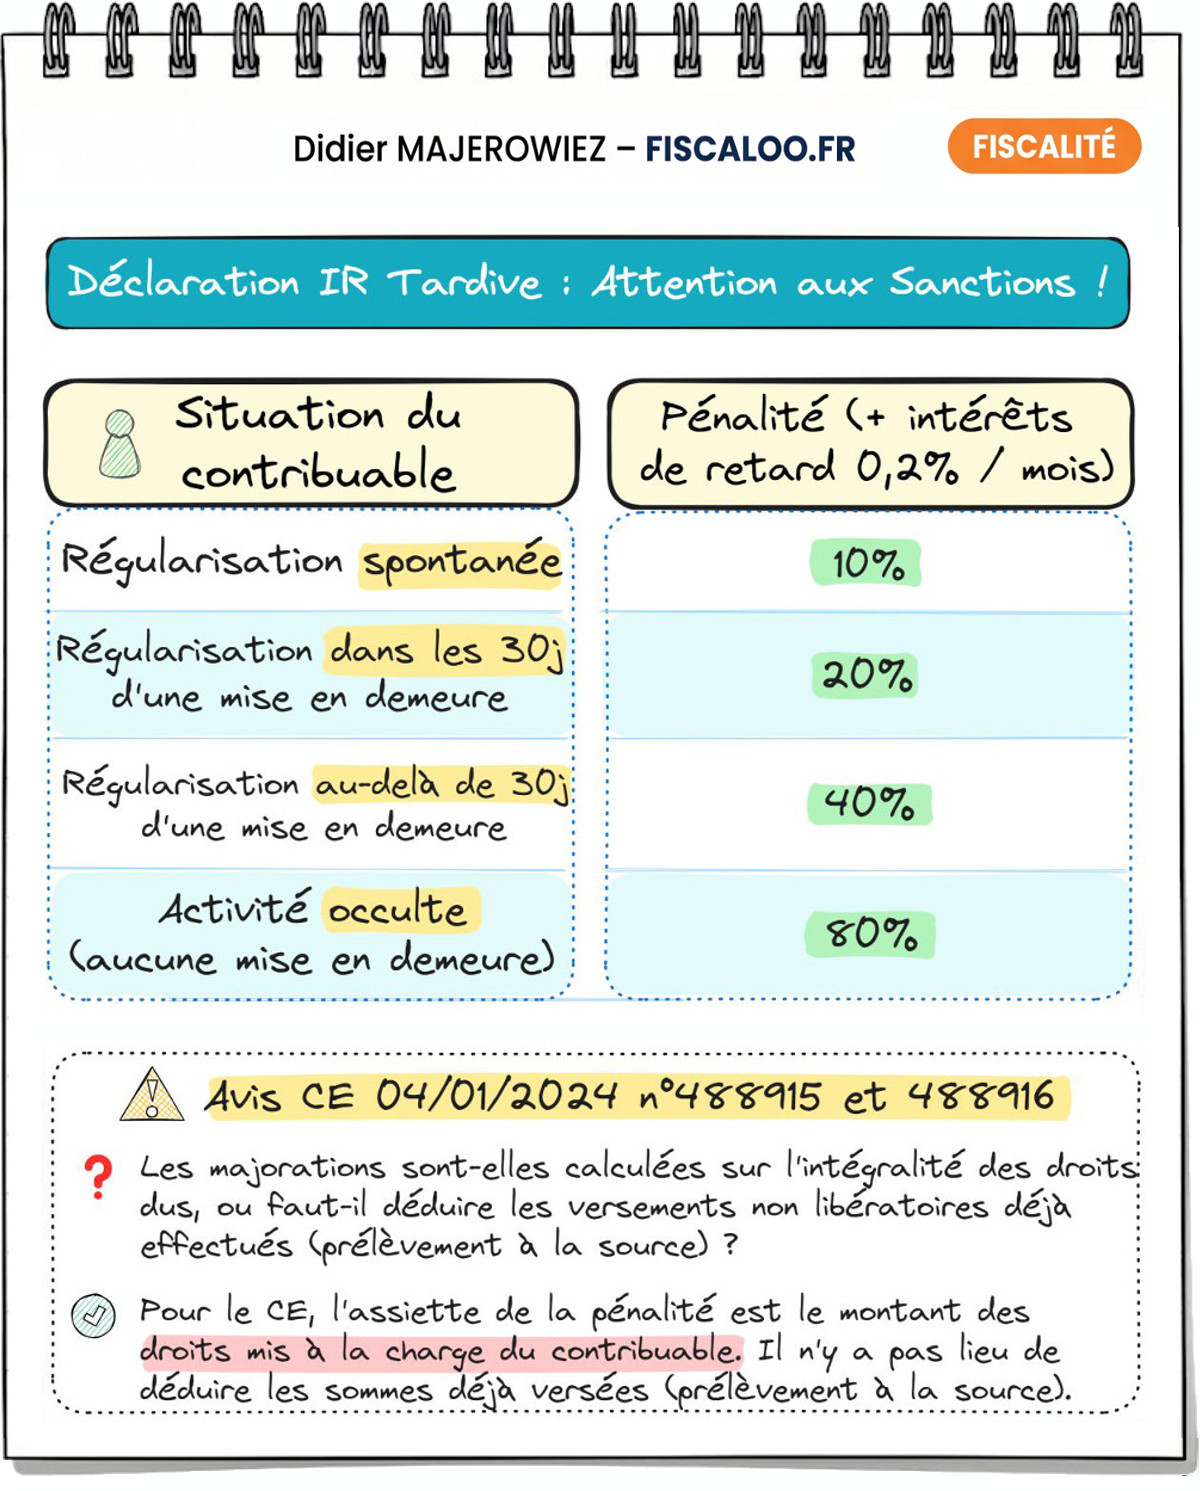
Le dépôt tardif ou l’absence de dépôt d’une déclaration peut entraîner, outre l’impôt dû, des intérêts de retard et des majorations.
L’intérêt de retard est fixé à 0,20 % par mois.
Il a principalement pour objet de compenser le paiement tardif de l’impôt et doit être distingué des sanctions proprement dites.
En matière d’impôt sur le revenu, la majoration est de 10 % en cas de dépôt spontané tardif.
Elle est portée à 20 % lorsque la déclaration est déposée dans les trente jours suivant une mise en demeure.
Lorsque le défaut déclaratif persiste au-delà de ce délai, la majoration est portée à 40 %. Elle peut atteindre 80 % notamment en cas d’activité occulte.
⚠️ D’autres pénalités existent pour les insuffisances ou omissions intentionnelles : le manquement délibéré est notamment susceptible d’entraîner une majoration de 40 %.
👉 Voir les principales majorations fiscales et leurs conditions
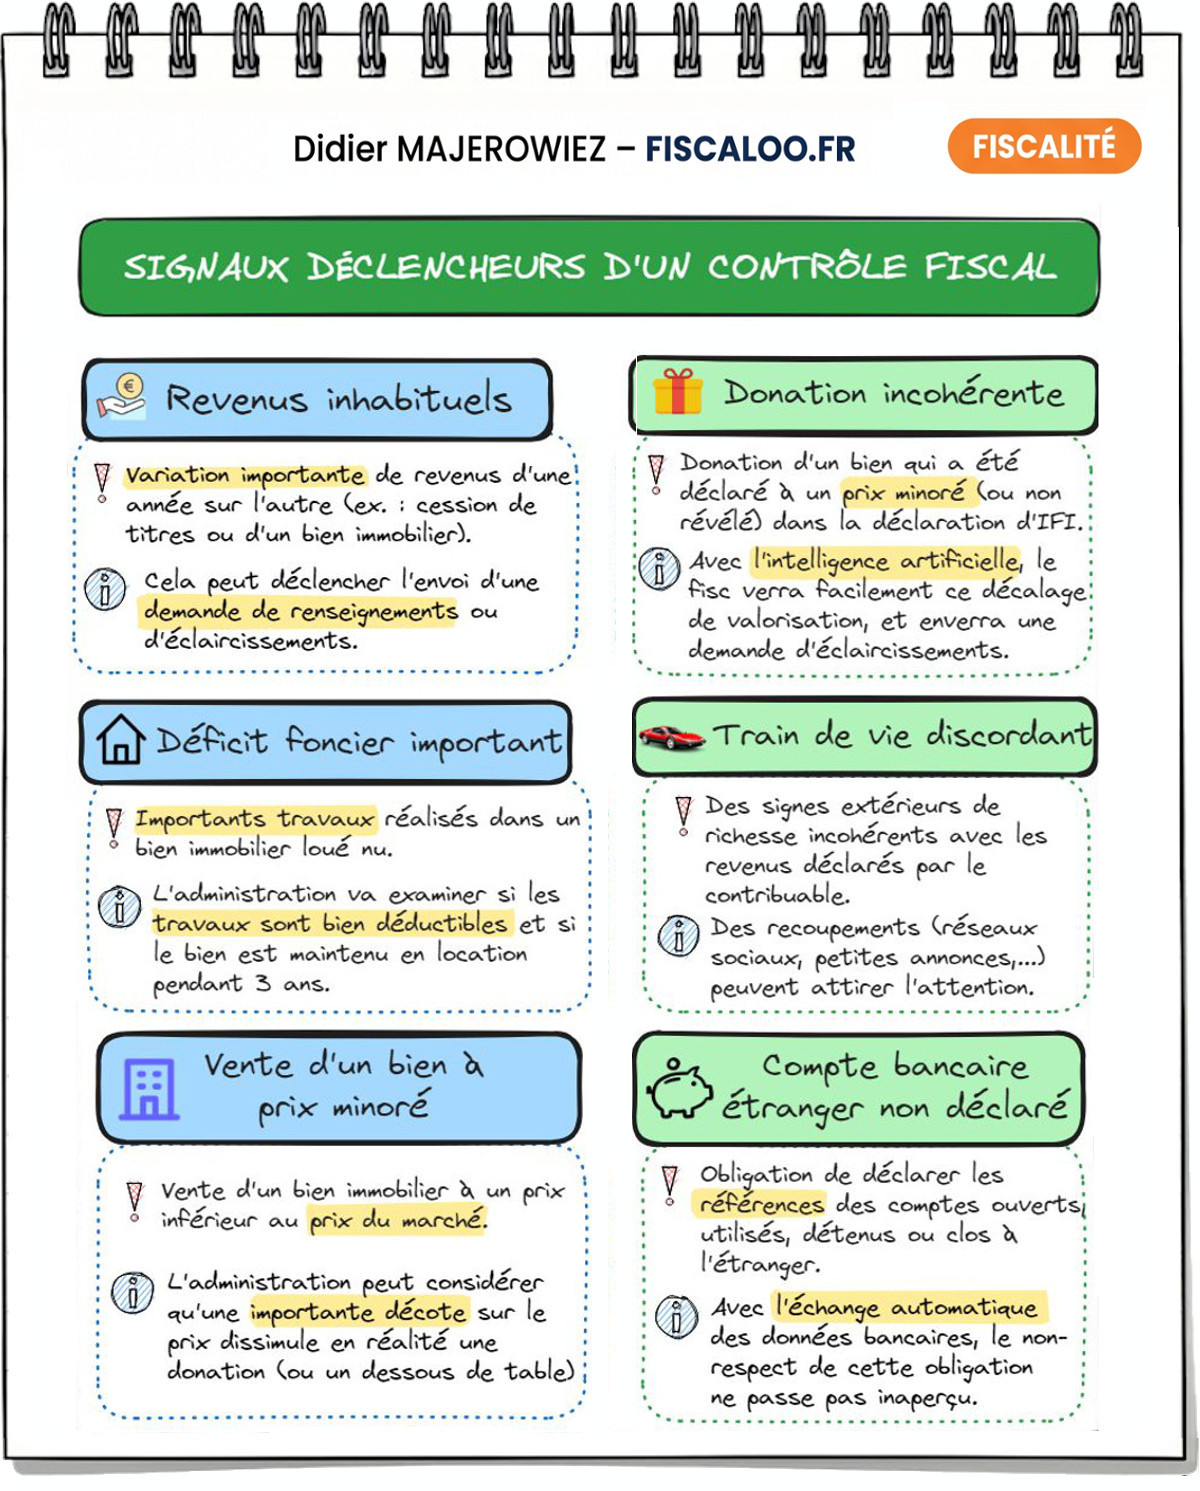
L’administration fiscale n’a pas à démontrer l’existence d’un motif particulier pour engager un contrôle.
En pratique, la sélection des dossiers repose toutefois souvent sur des incohérences ou des indicateurs de risque.
Parmi les situations susceptibles d’attirer l’attention figurent les variations importantes de revenus, les erreurs déclaratives, un déficit foncier inhabituel, des incohérences patrimoniales ou encore l’absence de déclaration de certains comptes détenus à l’étranger.
Les informations peuvent provenir des propres bases de l’administration, de croisements automatisés, d’échanges internationaux ou, dans certains cadres prévus par la loi, de données disponibles en ligne.
⚠️ Un signal ne signifie pas nécessairement qu’une fraude a été commise : une variation importante de revenus peut parfaitement avoir une explication légitime.
L’enjeu est surtout de pouvoir documenter la situation si l’administration demande des précisions.
👉 Découvrir les principaux facteurs de déclenchement d’un contrôle fiscal
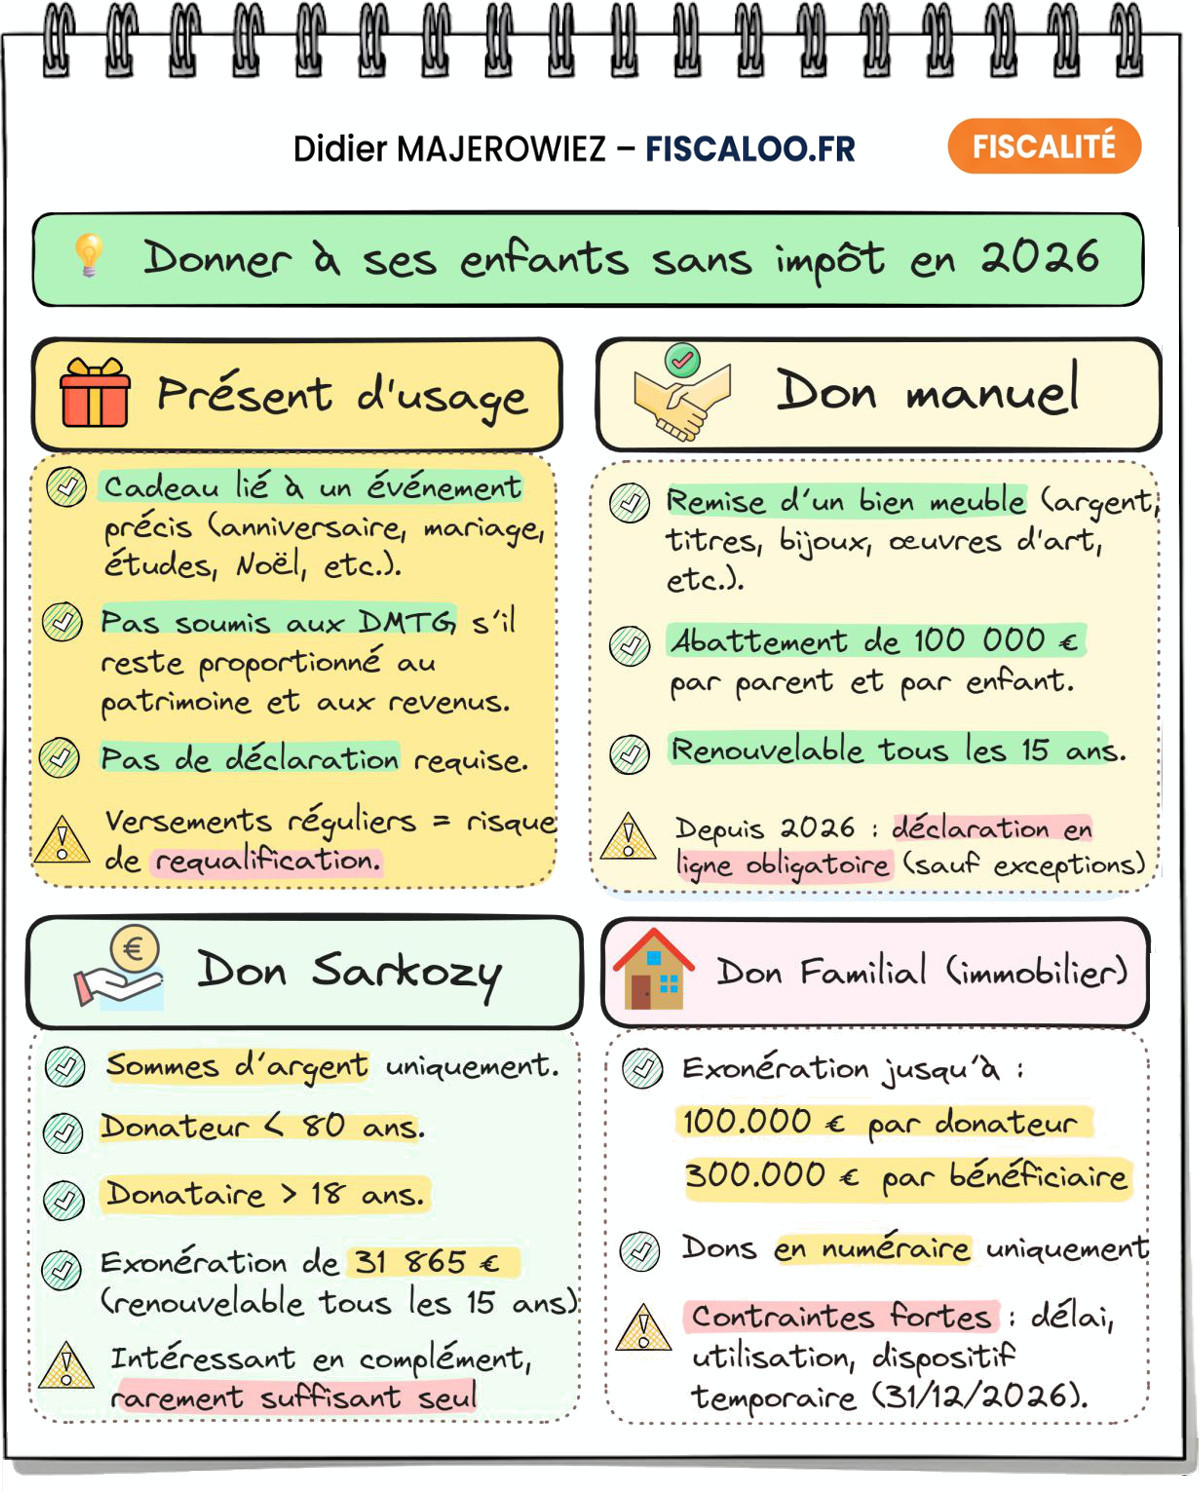
Un régime temporaire permet, sous conditions, d’exonérer certains dons familiaux de sommes d’argent destinés à financer un projet immobilier ou des travaux de rénovation énergétique.
Le dispositif de l’article 790 A bis du CGI s’applique aux dons réalisés entre le 15 février 2025 et le 31 décembre 2026.
L’exonération peut atteindre 100.000 € par donateur et par bénéficiaire, dans une limite globale de 300.000 € reçus par un même bénéficiaire.
Les sommes doivent être utilisées dans les six mois pour acquérir un logement neuf ou en VEFA destiné à la résidence principale, ou pour financer certains travaux de rénovation énergétique d’une résidence principale.
⚠️ Ce dispositif obéit à des conditions propres et ne doit pas être confondu avec l’exonération de 31.865 € applicable à certains dons familiaux de sommes d’argent.
Selon les situations, plusieurs régimes peuvent néanmoins se cumuler.
👉 Voir toutes les conditions de l’exonération de l’article 790 A bis
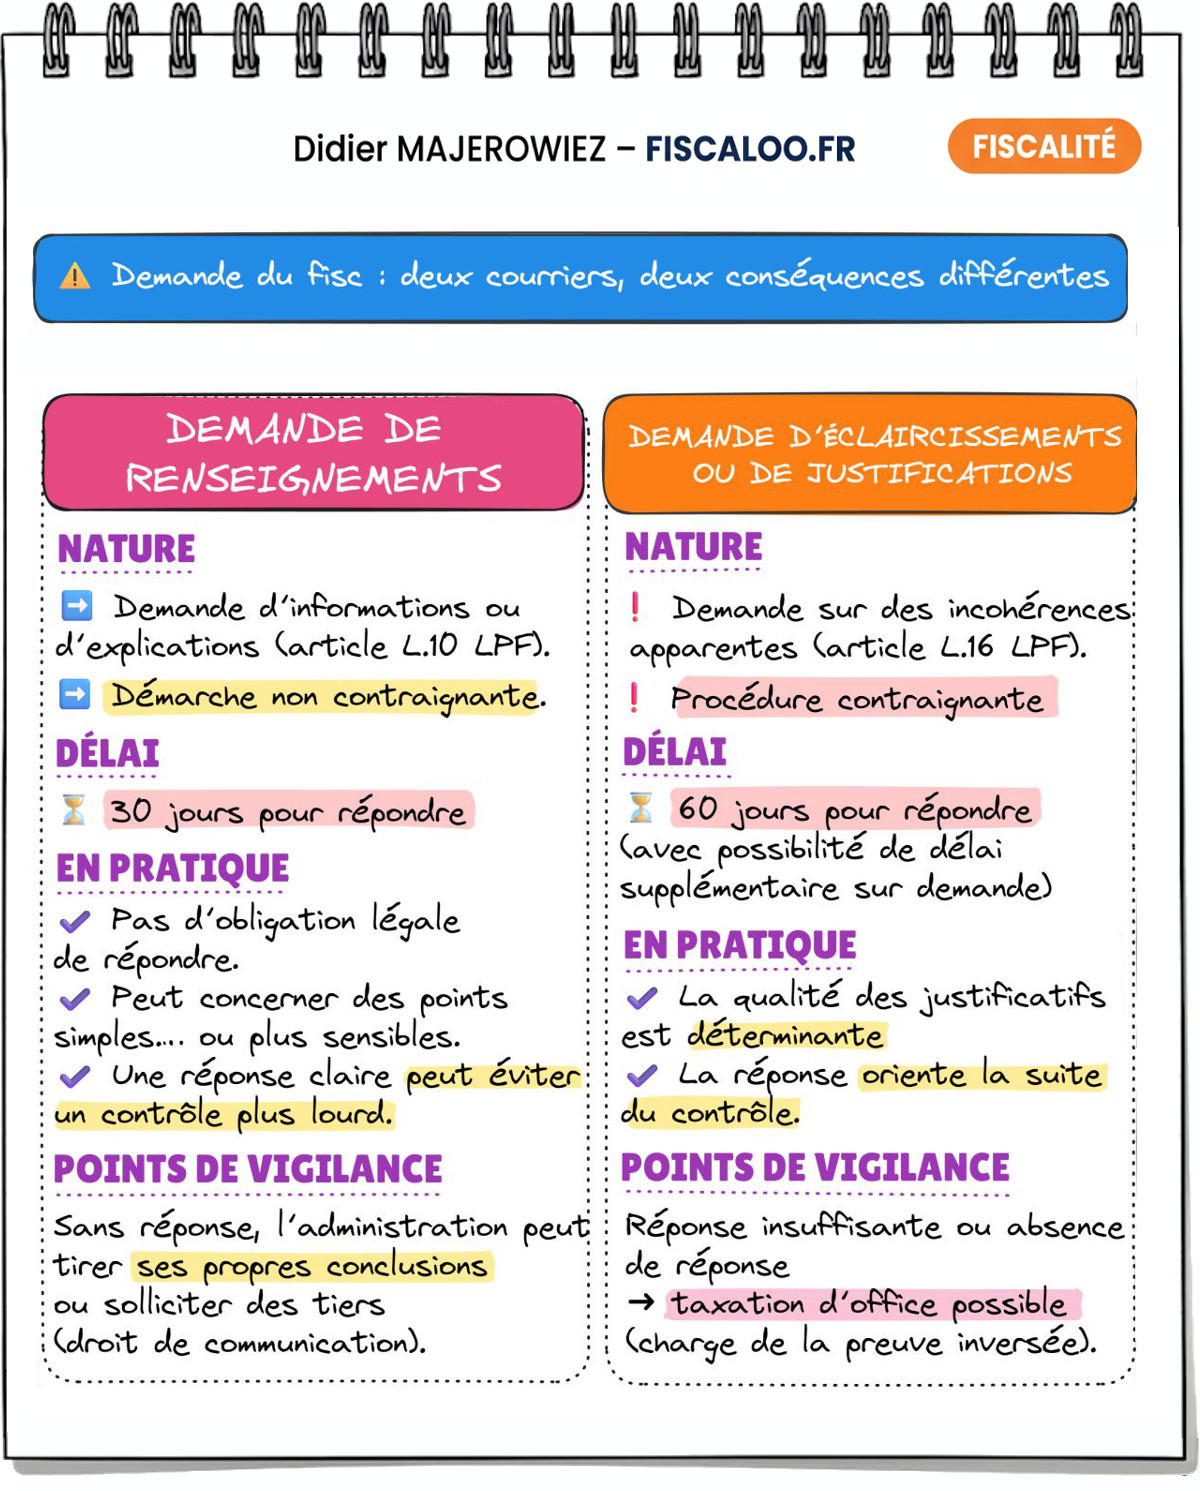
Tous les courriers par lesquels l’administration demande des explications n’ont pas les mêmes conséquences juridiques.
Une demande de renseignements fondée sur l’article L. 10 du Livre des procédures fiscales n’est pas contraignante.
Le contribuable n’est juridiquement pas obligé d’y répondre et son silence ne peut, à lui seul, entraîner une taxation d’office ou une sanction.
La situation est différente lorsqu’il s’agit d’une demande d’éclaircissements ou de justifications fondée sur l’article L. 16 du LPF.
Cette procédure, applicable en matière d’impôt sur le revenu, est contraignante et le contribuable dispose en principe d’un délai de deux mois pour répondre.
⚠️ Une absence de réponse, une réponse tardive ou une réponse assimilable à une absence de réponse à une demande relevant de l’article L. 16 peut conduire à une taxation d’office.
Avant de répondre à un courrier de l’administration, il est donc essentiel d’identifier précisément son fondement juridique.
👉 Comprendre les différentes demandes de l’administration fiscale
Dernière mise à jour de la page : 5 octobre 2026.